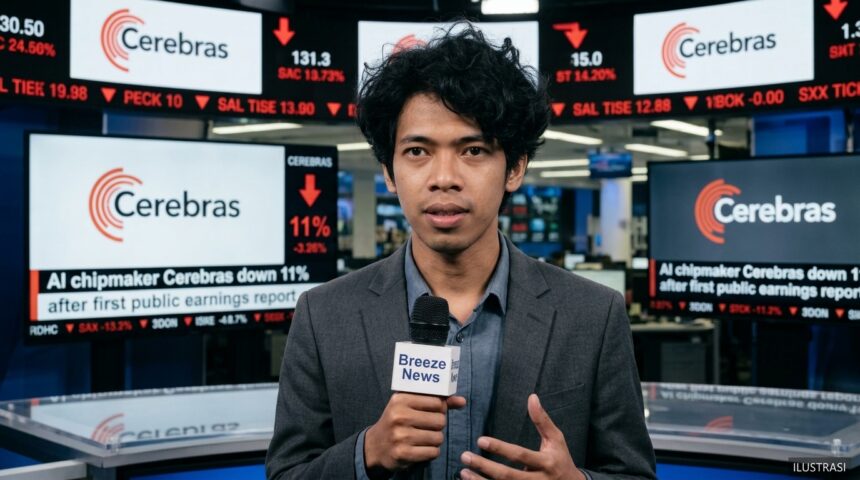
Dunia teknologi dan pasar modal baru saja dikejutkan oleh volatilitas tinggi yang menimpa salah satu pemain paling ambisius di industri semikonduktor. Cerebras, perusahaan pembuat chip AI yang digadang-gadang sebagai penantang serius Nvidia, baru saja merilis laporan keuangan publik pertamanya setelah melantai di bursa. Namun, alih-alih disambut dengan perayaan, harga saham perusahaan justru terperosok tajam hingga 11 persen pada sesi perdagangan pasca-laporan tersebut. Fenomena ini menciptakan tanda tanya besar di kalangan investor mengenai keberlanjutan profitabilitas perusahaan teknologi yang sedang naik daun di tengah euforia kecerdasan buatan.
Meskipun angka pendapatan menunjukkan performa yang sekilas tampak fantastis, pasar bereaksi negatif terhadap proyeksi masa depan perusahaan. Dalam laporan tersebut, Cerebras memang berhasil mencatatkan pertumbuhan pendapatan yang luar biasa, namun ada celah yang membuat para analis khawatir. Sektor Industri Teknologi yang sangat kompetitif menuntut lebih dari sekadar pertumbuhan angka penjualan; mereka menuntut efisiensi biaya dan margin keuntungan yang stabil. Belum ada konfirmasi resmi mengenai detail spesifik dari setiap klien besar mereka, namun sentimen pasar sudah terlanjur mendingin akibat proyeksi margin yang dianggap kurang memuaskan.
Lonjakan Pendapatan 92 Persen yang Terbayangi Proyeksi Suram
Jika kita melihat angka di atas kertas, Cerebras sebenarnya menunjukkan performa bisnis yang sangat agresif dengan kenaikan pendapatan mencapai 92 persen dibandingkan periode yang sama pada tahun sebelumnya. Pertumbuhan hampir dua kali lipat ini membuktikan bahwa permintaan akan perangkat keras untuk mendukung Kecerdasan Buatan masih berada di puncak tertingginya. Perusahaan berhasil memanfaatkan momentum di mana banyak pusat data dan pengembang model bahasa besar (LLM) sedang berburu infrastruktur komputasi yang lebih cepat dan efisien. Namun, pertumbuhan pendapatan yang masif ini ternyata tidak cukup untuk menopang kepercayaan investor dalam jangka pendek.
Masalah utama yang memicu aksi jual saham adalah estimasi perusahaan mengenai core gross margin atau margin kotor inti untuk kuartal mendatang. Manajemen Cerebras memberikan prakiraan bahwa margin tersebut akan mengalami penurunan, sebuah sinyal yang sering kali ditafsirkan sebagai meningkatnya biaya produksi atau tekanan harga dari kompetitor. Dalam dunia Bisnis semikonduktor, margin kotor adalah indikator vital yang menunjukkan seberapa efisien perusahaan mengubah bahan mentah menjadi produk bernilai tinggi. Penurunan margin di tengah lonjakan pendapatan menunjukkan adanya inefisiensi yang harus segera diatasi oleh tim manajemen.
Dilema Biaya Produksi di Balik Teknologi Wafer-Scale Engine
Salah satu alasan teknis yang mungkin melatarbelakangi tekanan pada margin adalah kompleksitas produksi dari produk unggulan mereka, yaitu Wafer-Scale Engine (WSE). Berbeda dengan Nvidia yang memproduksi ribuan chip kecil dari satu wafer silikon, Cerebras mengambil pendekatan radikal dengan menciptakan satu chip raksasa seukuran satu wafer penuh. Teknologi ini memang menawarkan kecepatan komunikasi antar-inti yang tak tertandingi, namun biaya manufakturnya sangatlah mahal dan memiliki risiko kegagalan produksi (yield) yang jauh lebih tinggi dibandingkan metode konvensional.
- Skalabilitas Produksi: Memproduksi chip berukuran raksasa memerlukan fasilitas khusus yang tidak murah.
- Efisiensi Energi: Meskipun unggul dalam performa, biaya operasional dan pendinginan chip sebesar ini menjadi tantangan tersendiri bagi pelanggan.
- Ketergantungan Vendor: Proses manufaktur yang sangat terspesialisasi membuat posisi tawar perusahaan terhadap pabrikan chip (foundry) menjadi terbatas.
Perbandingan Strategis: Cerebras Melawan Dominasi Nvidia
Dalam lanskap Industri Modern, membandingkan Cerebras dengan Nvidia adalah hal yang tidak terelakkan bagi para pelaku pasar. Nvidia saat ini menguasai mayoritas pasar dengan ekosistem perangkat lunak CUDA yang sangat matang, sementara Cerebras mencoba mendobrak melalui keunggulan perangkat keras murni. Penurunan saham sebesar 11 persen ini menunjukkan bahwa investor masih meragukan apakah strategi “perangkat keras raksasa” milik Cerebras mampu mengalahkan fleksibilitas dan ekosistem yang ditawarkan oleh sang raksasa hijau. Persaingan ini bukan lagi sekadar soal siapa yang paling cepat, tapi siapa yang paling mampu memberikan solusi paling hemat biaya bagi perusahaan Cloud Computing.
Analisis mendalam menunjukkan bahwa Cerebras harus berjuang ekstra keras untuk membuktikan bahwa produk mereka tidak hanya sekadar inovasi laboratorium, melainkan solusi komersial yang berkelanjutan. Margin kotor Nvidia yang tetap kokoh di angka tinggi menjadi standar emas yang sulit dikejar. Ketika Cerebras memproyeksikan margin yang lebih rendah, pasar melihatnya sebagai tanda bahwa mereka mungkin harus melakukan pemotongan harga demi menarik minat pelanggan baru, atau mereka sedang menghadapi lonjakan biaya komponen yang tidak bisa dibebankan langsung kepada pembeli.
Implikasi bagi Investor dan Ekosistem Startup AI
Kejadian yang menimpa Cerebras memberikan pelajaran berharga bagi sektor Startup teknologi yang berencana untuk melakukan penawaran umum perdana (IPO). Valuasi yang tinggi harus didukung oleh fundamental yang kuat, terutama dalam hal pengelolaan biaya operasional. Para pemodal ventura kini mulai melihat bahwa pertumbuhan pendapatan yang eksplosif tetap harus dibarengi dengan kejelasan jalan menuju profitabilitas. Dampak dari penurunan harga saham ini bisa merembet ke perusahaan teknologi lain yang sedang mengantre untuk masuk ke bursa saham, di mana investor akan menjadi jauh lebih skeptis dan teliti.
“Pertumbuhan pendapatan adalah cerita yang bagus, tetapi margin adalah kenyataan yang harus dihadapi oleh setiap perusahaan publik di sektor semikonduktor.”
Masa Depan Cerebras dan Outlook Industri Semikonduktor
Melihat ke depan, Cerebras masih memiliki peluang besar untuk membalikkan keadaan jika mereka mampu membuktikan bahwa penurunan margin kotor ini hanyalah fenomena sementara akibat investasi awal yang besar. Perusahaan perlu menunjukkan bahwa seiring dengan meningkatnya volume produksi, biaya per unit akan turun secara signifikan. Selain itu, pengembangan perangkat lunak yang memudahkan integrasi chip mereka ke dalam alur kerja Data Science yang sudah ada akan menjadi kunci utama untuk memenangkan hati para pengembang dan pembuat kebijakan di perusahaan besar.
Secara keseluruhan, laporan keuangan perdana ini adalah pengingat bahwa pasar publik sangatlah kejam terhadap ketidakpastian. Meskipun Cerebras berada di garis depan Inovasi Teknologi, mereka kini harus beroperasi di bawah pengawasan ketat para analis Wall Street. Strategi ke depan tidak hanya soal menciptakan chip tercepat di dunia, tetapi juga soal membangun model bisnis yang tahan banting terhadap fluktuasi biaya produksi dan persaingan harga global. Keberhasilan mereka di kuartal-kuartal mendatang akan menentukan apakah mereka akan menjadi pemimpin baru atau hanya sekadar catatan kaki dalam sejarah panjang perang chip dunia.
Sebagai penutup, penurunan saham ini bukanlah akhir dari segalanya, melainkan fase pendewasaan bagi Cerebras sebagai perusahaan publik. Fokus pada efisiensi operasional dan penguatan margin kotor inti akan menjadi metrik paling krusial yang dipantau oleh pasar. Jika mereka mampu mengatasi tantangan teknis dan finansial ini, potensi pertumbuhan 92 persen yang mereka tunjukkan bisa menjadi pondasi bagi dominasi jangka panjang di era Transformasi Digital yang digerakkan oleh AI.