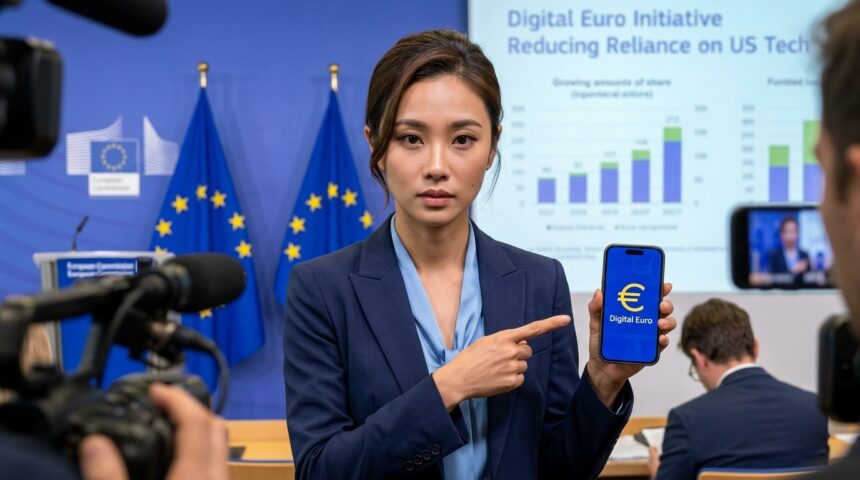
Uni Eropa kini tengah berada di persimpangan jalan yang sangat krusial dalam sejarah sistem keuangan modern mereka melalui inisiatif ambisius bernama Digital Euro. Langkah ini bukan sekadar inovasi teknologi biasa, melainkan sebuah pernyataan politik dan ekonomi yang tegas untuk mengakhiri ketergantungan kronis benua tersebut terhadap infrastruktur pembayaran asal Amerika Serikat. Selama puluhan tahun, raksasa seperti Visa dan Mastercard telah mendominasi transaksi harian warga Eropa, menciptakan apa yang disebut oleh para analis sebagai ancaman terhadap Kedaulatan Digital. Dengan menghadirkan mata uang digital bank sentral (CBDC), Uni Eropa berharap dapat menciptakan ekosistem mandiri yang lebih aman dan efisien bagi seluruh anggotanya. Proyek ini dipandang sebagai benteng pertahanan terakhir untuk menjaga integritas ekonomi Eropa di tengah gempuran teknologi global yang semakin agresif.
Konteks utama dari kebijakan ini berakar pada kekhawatiran mendalam mengenai dominasi perusahaan teknologi besar atau Big Tech yang kini merambah ke sektor finansial secara masif. Kehadiran layanan seperti Apple Pay dan Google Pay telah mengubah lanskap transaksi digital, namun di sisi lain, hal ini menempatkan data finansial warga Eropa di bawah kendali perusahaan non-Eropa. Uni Eropa menyadari bahwa tanpa alternatif domestik yang kuat, mereka akan selalu berada di bawah bayang-bayang regulasi dan kepentingan korporasi Amerika Serikat. Oleh karena itu, Digital Euro dirancang untuk menjadi solusi infrastruktur publik yang setara dengan uang tunai namun dalam format digital. Ini adalah upaya sistematis untuk memastikan bahwa sistem pembayaran Eropa tetap berfungsi secara independen, bahkan dalam situasi geopolitik yang tidak menentu.
Memutus Rantai Ketergantungan pada Sistem Pembayaran Amerika Serikat
Ketergantungan Eropa pada sistem pembayaran luar negeri telah mencapai titik yang dianggap berisiko bagi stabilitas ekonomi kawasan tersebut dalam jangka panjang. Saat ini, sebagian besar transaksi kartu kredit dan debit di Eropa diproses melalui jaringan yang dimiliki oleh perusahaan Amerika, yang berarti biaya transaksi dan kendali infrastruktur berada di luar jangkauan regulator Eropa. Dengan memperkenalkan Digital Euro, Uni Eropa ingin memberikan pilihan kepada konsumen dan bisnis untuk bertransaksi menggunakan sistem yang sepenuhnya dikelola oleh European Central Bank (ECB). Hal ini diharapkan dapat menekan biaya operasional bagi pedagang kecil dan menengah yang selama ini terbebani oleh biaya administrasi dari penyedia layanan pembayaran global. Selain itu, otonomi ini akan memberikan perlindungan ekstra terhadap potensi sanksi atau gangguan layanan yang bisa datang dari luar wilayah kedaulatan mereka.
Ancaman Dominasi Visa dan Mastercard
Dominasi Visa dan Mastercard di pasar Eropa telah menciptakan duopoli yang sulit ditembus oleh pemain lokal selama bertahun-tahun. Kedua perusahaan ini tidak hanya menguasai pangsa pasar, tetapi juga menentukan standar teknologi dan biaya yang harus diikuti oleh bank-bank di seluruh Eropa. Digital Euro hadir sebagai penantang langsung yang didukung oleh negara untuk memecah kebuntuan kompetisi ini dan menawarkan alternatif yang lebih demokratis. Dengan adanya sistem pembayaran yang terpusat di bank sentral, ketergantungan pada jaringan privat internasional dapat dikurangi secara signifikan tanpa mengganggu stabilitas pasar. Ini adalah langkah strategis untuk memastikan bahwa inovasi finansial di masa depan tidak hanya ditentukan oleh kepentingan pemegang saham di Silicon Valley.
Peran Apple Pay dan Google Pay dalam Ekosistem Digital
Selain jaringan kartu, kehadiran dompet digital seperti Apple Pay dan Google Pay telah menambahkan lapisan ketergantungan baru bagi pengguna smartphone di seluruh benua. Layanan ini menawarkan kenyamanan luar biasa, namun mereka juga bertindak sebagai penjaga pintu atau gatekeepers yang mengontrol akses ke teknologi pembayaran seluler. Uni Eropa melihat hal ini sebagai hambatan bagi perusahaan finansial lokal untuk bersaing secara adil karena keterbatasan akses ke fitur perangkat keras seperti NFC di perangkat tertentu. Digital Euro direncanakan untuk terintegrasi secara mulus dengan berbagai platform, memberikan ruang bagi perusahaan Financial Technology lokal untuk berkembang. Tujuannya adalah menciptakan level bermain yang sama di mana perusahaan Eropa dapat menawarkan layanan inovatif tanpa harus tunduk pada aturan ketat dari penyedia sistem operasi global.
Detail Teknis dan Mekanisme Kerja Digital Euro
Meskipun sering disamakan dengan mata uang kripto, Digital Euro memiliki karakteristik teknis yang sangat berbeda karena sifatnya yang tersentralisasi dan diregulasi sepenuhnya. Ini adalah kewajiban langsung dari bank sentral, yang berarti setiap unit digital euro memiliki nilai yang sama persis dengan uang kertas euro fisik dan dijamin keamanannya oleh negara. Belum ada konfirmasi resmi mengenai arsitektur teknologi spesifik yang akan digunakan, namun fokus utamanya adalah pada keamanan tingkat tinggi dan kemudahan penggunaan bagi masyarakat awam. Sistem ini dirancang untuk dapat digunakan baik secara online maupun offline, memberikan fleksibilitas yang belum pernah ada sebelumnya dalam transaksi digital. Dengan demikian, warga tetap bisa melakukan pembayaran bahkan tanpa koneksi internet, mirip dengan cara kerja uang tunai tradisional.
- Keamanan Terjamin: Didukung penuh oleh European Central Bank untuk meminimalisir risiko kegagalan sistem.
- Aksesibilitas Universal: Dirancang agar mudah digunakan oleh semua lapisan masyarakat, termasuk mereka yang tidak memiliki rekening bank.
- Privasi Data: Standar perlindungan data yang lebih ketat dibandingkan dengan penyedia layanan pembayaran komersial saat ini.
- Efisiensi Biaya: Mengurangi rantai perantara dalam transaksi untuk menurunkan biaya bagi konsumen dan pedagang.
- Interoperabilitas: Dapat digunakan di seluruh wilayah zona euro tanpa hambatan teknis antar negara.
Dampak Luas Bagi Industri dan Masyarakat Eropa
Implementasi Digital Euro diprediksi akan membawa dampak transformatif bagi industri perbankan dan perilaku konsumen di seluruh wilayah Uni Eropa. Bagi sektor perbankan tradisional, kehadiran mata uang digital ini menuntut adaptasi cepat dalam model bisnis mereka agar tetap relevan di tengah persaingan baru. Namun, bagi masyarakat luas, ini berarti akses ke sistem pembayaran yang lebih murah, lebih cepat, dan lebih aman yang tidak bergantung pada kebijakan perusahaan asing. Dampak sosialnya juga signifikan, karena dapat membantu meningkatkan inklusi keuangan bagi warga yang selama ini kesulitan mengakses layanan perbankan konvensional. Dengan dukungan penuh dari blok ekonomi terbesar di dunia, proyek ini berpotensi menjadi standar baru bagi mata uang digital di tingkat global.
“Digital Euro adalah instrumen penting untuk memastikan bahwa Eropa tetap memiliki kendali penuh atas masa depan finansialnya sendiri di era digital yang serba cepat ini.”
Selain dampak ekonomi, aspek Privasi Digital menjadi salah satu keunggulan utama yang ditawarkan oleh Uni Eropa melalui proyek ini. Berbeda dengan platform pembayaran swasta yang seringkali memonetisasi data transaksi pengguna untuk kepentingan iklan atau analisis pasar, Digital Euro menjanjikan tingkat anonimitas yang lebih tinggi. Bank sentral tidak memiliki kepentingan komersial untuk melacak setiap detail belanja warga, sehingga privasi individu dapat lebih terjaga sesuai dengan regulasi GDPR yang ketat. Hal ini menjadi poin krusial dalam menarik kepercayaan publik yang semakin peduli terhadap keamanan data pribadi mereka di ruang siber. Kepercayaan inilah yang akan menjadi kunci keberhasilan adopsi massal mata uang digital ini di masa depan.
Perbandingan dengan Kompetitor dan Teknologi Global
Jika dibandingkan dengan inisiatif serupa di negara lain, seperti Yuan Digital di China atau potensi Dolar Digital di Amerika Serikat, pendekatan Eropa lebih menekankan pada keseimbangan antara inovasi dan perlindungan hak asasi manusia. Uni Eropa ingin menunjukkan bahwa teknologi finansial masa depan bisa tetap efisien tanpa harus mengorbankan privasi pengguna atau menciptakan sistem pengawasan massal. Di sisi lain, dibandingkan dengan mata uang kripto spekulatif seperti Bitcoin, Digital Euro menawarkan stabilitas nilai yang mutlak karena dipatok langsung dengan mata uang fiat. Ini menjadikannya alat tukar yang jauh lebih praktis untuk transaksi sehari-hari daripada aset digital yang harganya fluktuatif. Dengan posisi unik ini, Eropa berusaha memimpin jalan dalam menciptakan standar emas baru bagi ekonomi digital dunia.
Pandangan ke Depan dan Outlook Masa Depan Keuangan Eropa
Meskipun rencana ini terdengar sangat menjanjikan, tantangan besar masih membentang di depan, mulai dari aspek teknis pengembangan infrastruktur hingga penerimaan masyarakat yang beragam di tiap negara anggota. Uni Eropa harus mampu meyakinkan warganya bahwa transisi ke Digital Euro akan memberikan manfaat nyata dan tidak akan menghapus keberadaan uang tunai fisik dalam waktu dekat. Proses edukasi masyarakat mengenai literasi digital akan menjadi sangat vital untuk memastikan tidak ada kelompok yang tertinggal dalam transformasi ini. Selain itu, kolaborasi dengan sektor swasta Eropa akan menjadi kunci agar ekosistem ini tidak hanya menjadi proyek pemerintah yang kaku, melainkan platform inovasi yang dinamis bagi para pengembang aplikasi finansial lokal.
Sebagai kesimpulan, ambisi Uni Eropa untuk meluncurkan Digital Euro adalah langkah berani yang didorong oleh kebutuhan mendesak akan kemandirian teknologi dan ekonomi. Dengan memangkas ketergantungan pada raksasa pembayaran Amerika Serikat, Eropa tidak hanya melindungi kepentingan ekonominya tetapi juga memperkuat posisinya dalam geopolitik global. Keberhasilan proyek ini akan sangat bergantung pada kemampuan blok tersebut dalam menghadirkan teknologi yang benar-benar unggul, aman, dan mudah digunakan oleh jutaan orang. Jika berhasil, Digital Euro akan menjadi tonggak sejarah baru yang menandai berakhirnya era kecanduan teknologi finansial luar negeri dan dimulainya era baru kedaulatan digital Eropa yang mandiri dan berdaya saing tinggi.